


Enerji dönüşümü ve elektrifikasyon, küresel metal piyasalarını köklü biçimde dönüştürebilir. Hızla artan talep ve giderek daha fazla kısıtlanan arz karşısında bakır, nikel ve alüminyumda 2035 yılına kadar yapısal arz açıklarının ortaya çıkması bekleniyor. Bu görünüm, metal fiyatlarında yeni bir yükseliş döneminin önünü açabilir.
Coface Metal Sektörü Ekonomisti Simon Lacoume, “Endüstriyel metaller yeni bir döneme giriyor. Enerji dönüşümü önemli ölçüde yeni talep sunarken arzın bu talebe yanıt verme kapasitesi giderek azalıyor. Bu iki unsurun bir araya gelmesi bakır, nikel ve alüminyum üzerinde kalıcı bir baskı oluşturabilir ve metal fiyatlarında yeni bir yükseliş dönemini başlatabilir” dedi.
Enerji dönüşümü talebi hızlandırıyor
Düşük karbonlu teknolojilerin yükselişinden önce de metallere olan talebi güçlü yapısal eğilimler destekliyordu. Kentleşme, altyapı yatırımları ve gelişmekte olan ekonomilerin büyümesi, önümüzdeki yıllarda küresel tüketimi artırmaya devam edecek. İnşaat sektörü küresel çelik tüketiminin yaklaşık yüzde 50’sini oluştururken elektrifikasyon halihazırda küresel bakır talebinin yaklaşık dörtte üçüne karşılık geliyor.
Uzun süredir devam eden bu talebe artık enerji dönüşümü ve dijitalleşmenin sunduğu talep de ekleniyor. Yenilenebilir enerji, elektrikli araçlar, bataryalar, elektrik şebekeleri ve veri merkezleri yoğun metal kullanımı gerektiriyor. Uluslararası Enerji Ajansı’nın (IEA) Açıklanan Taahhütler Senaryosu’na (APS) göre temiz teknolojiler, 2035 yılına kadar küresel bakır ve nikel talebinin yüzde 35’ini oluşturabilir.
Arz neden talebe yetişemiyor?
Talepteki bu hızlanma karşısında arz aynı tempoda ilerlemekte zorlanıyor. Maden arama projelerinin yüzde 1’inden azı faaliyete geçen bir madene dönüşürken mevcut projelerde yeni kapasite geliştirilmesi ortalama 20 yıla yakın sürebiliyor. Bu süre 2000’li yılların başında 15 yıldan daha azdı. Düşük yatırım getirileri, maden yataklarındaki cevher tenörlerinin düşmesi ve artan maliyetler de üreticilerin üretimi hızla artırma kapasitesini sınırlandırıyor.Buna tedarik zincirlerindeki yüksek coğrafi yoğunlaşma da ekleniyor. Endonezya küresel nikel cevheri üretiminin yüzde 67’sini gerçekleştirirken Çin, birçok metalde dünya rafinaj kapasitesinin yarısından fazlasını elinde bulunduruyor.Ticaret kısıtlamaları da giderek artıyor. Kritik minerallerin ithalatını veya ihracatını etkileyen ve 2025 yılı sonu itibarıyla yürürlükte olan önlemlerin sayısı 1.138’e ulaşırken bu sayı 10 yıl önce 357 seviyesindeydi.
 Bakır, nikel ve alüminyumda 2035’e kadar yapısal arz açığı
Arz ve talep arasındaki dengesizliğin, enerji dönüşümü açısından kritik öneme sahip metallerde özellikle belirgin hale gelmesi bekleniyor. Alüminyum, bakır ve nikelde talebin, karbonsuzlaşma sürecinde ilave bir hızlanma yaşanmasa dahi önümüzdeki 10 yılda arzdan daha hızlı büyüyeceği öngörülüyor. Bununla birlikte söz konusu metallerin her biri bu durumdan aynı ölçüde etkilenmiyor.
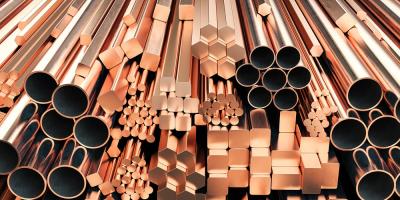
Ekonomilerin elektrifikasyonu ve dijital altyapının geliştirilmesi açısından kritik öneme sahip bakırda, senaryoya bağlı olarak 2035 yılına kadar 1,5 milyon ton ile 6,5 milyon ton arasında arz açığı oluşabilir. Net Sıfır Emisyon Senaryosu’nda bu açık küresel talebin yüzde 17’sine kadar ulaşabilir. Veri merkezlerindeki hızlı büyüme de bu baskıları daha da artırabilir.Nikel ise bataryalar ve elektrikli mobilitenin etkisiyle enerji dönüşümünden en fazla etkilenen metal olarak öne çıkıyor. Net Sıfır Senaryosu’nda rafine nikel piyasasında 2035 yılına kadar yaklaşık 6,5 milyon tonluk arz açığı oluşabilir. Bu rakam, öngörülen talebin yaklaşık yüzde 35’ine karşılık geliyor.Alüminyum piyasasında da arz-talep dengesinin sıkılaşması bekleniyor. Arz açığı 5 milyon ton ile 15 milyon ton arasında gerçekleşerek öngörülen talebin yaklaşık yüzde 10’una ulaşabilir. Alüminyumda kısıtın temelinde kaynakların mevcudiyetinden çok sanayi kapasitesi, gerekli yatırımlar ve rekabetçi fiyatlarla elektriğe erişim bulunuyor.
Metallerde yeni bir yükseliş dönemine doğru
Bu baskıların fiyatlar üzerinde kalıcı bir etki sunması bekleniyor. Coface, bakır ve nikel fiyatlarının önümüzdeki 10 yılda yaklaşık iki katına çıkabileceğini öngörürken alüminyum fiyatlarında da güçlü bir artış bekliyor. Buna karşılık çelik ve çinko, arz koşullarının daha az kısıtlı olması ve enerji dönüşümünün sunduğu yeni talebe daha sınırlı ölçüde maruz kalmaları nedeniyle daha düşük risk taşıyor.Üreticiler açısından önümüzdeki dönemde fiyatların yanı sıra kritik metallere erişimin güvence altına alınması, geri dönüşümün geliştirilmesi ve malzeme yoğunluğunun azaltılması da rekabet gücünü belirleyen temel unsurlar haline gelebilir.



Yorum Yap